Economia, energia e globalizzazione
L’inflazione nella strozzatura di Hormuz
Il ritorno dell’inflazione mostra quanto economia e geopolitica siano ormai inseparabili. La crisi di Hormuz spinge in alto energia, fertilizzanti e prezzi agricoli, mentre le banche centrali possono agire sulle aspettative, non produrre petrolio. Ai governi resta il compito più difficile: proteggere famiglie e imprese senza
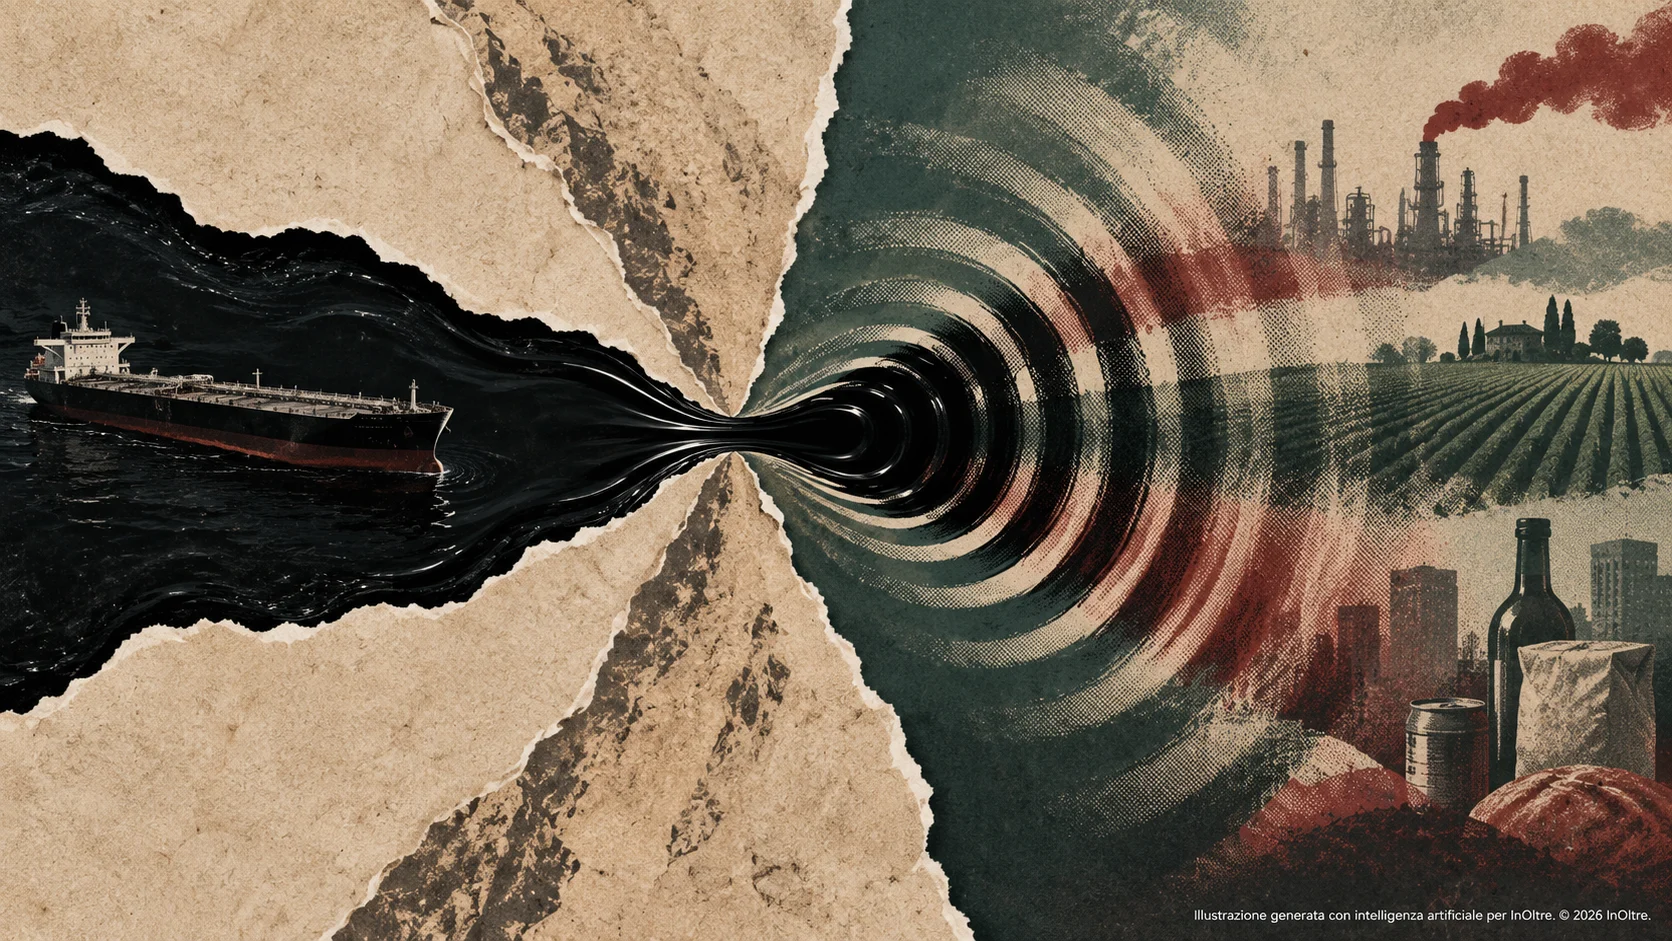
Il ritorno dell’inflazione riporta alla base della teoria economica: l’energia è l’input del sistema produttivo. Petrolio e gas entrano nei trasporti, nella produzione industriale, nella chimica, nella plastica, nell’agricoltura, nella logistica e, indirettamente, in ogni bene.
Ma quando l’energia, e in questo caso il petrolio, non è disponibile non tanto per ragioni collegate all’offerta, quanto perché il conflitto in Medio Oriente ne condiziona il flusso, trattenendolo cioè nella strozzatura di Hormuz (chokepoint), allora si conferma la grande trasformazione degli ultimi anni: l’economia non può più essere analizzata separatamente dalla geopolitica.
L’incertezza geopolitica genera inflazione lungo tutta la catena industriale. Il settore agricolo è un esempio particolarmente evidente. La Banca Mondiale segnala che la crisi ha colpito i flussi di fertilizzanti attraverso Hormuz e il prezzo dell’urea è aumentato del 46% in un solo mese, mentre gli indici dei prezzi agricoli sono cresciuti dell’8%.
In questo caso lo shock finisce nel carrello della spesa e rivela la forma più insidiosa dell’inflazione, con le sue componenti speculative. Il cibo ha un peso psicologico e politico enormemente superiore a quello suggerito dalla sua semplice incidenza nel paniere dei consumi.
I lavoratori potrebbero anche vedere aumentare lo stipendio in busta paga ma, contemporaneamente, percepire di stare peggio. Perché? Perché il confronto psicologico non avviene con l’inflazione annuale. Avviene con i prezzi che ricordano: il litro di benzina, il chilo di frutta, la rata del mutuo.
Il livello dei prezzi conta quasi quanto il tasso di inflazione. Se l’inflazione scende dal 6% al 2%, i prezzi non tornano indietro. Semplicemente crescono più lentamente. È questa la ragione per cui la “fine dell’inflazione” statistica può convivere con una persistente crisi del costo della vita percepita.
L’inflazione del 2026 propone però un cambiamento di prospettiva in direzione di due protagonisti della lotta all’inflazione: banche centrali e governi.
Se l’inflazione nasce perché l’economia è troppo surriscaldata, la risposta è relativamente chiara: la banca centrale alza i tassi e, così facendo, si raffreddano domanda e credito. Ma cosa succede se s’interrompono le catene produttive? O meglio, se il mercato ne percepisce la minaccia reale?
Alzare i tassi non produce petrolio, non riapre Hormuz, non fabbrica fertilizzanti. Stiamo scoprendo quanto i prezzi dipendano da variabili che una banca centrale non può controllare: guerre, energia, commercio, clima, produttività, demografia.
La forza di una banca centrale è ancorare le aspettative del mercato. La realtà è che né la Bce né la Fed, a fronte dell’attuale scenario geopolitico, vanno oltre le decisioni di una singola seduta: entrambe tengono otto riunioni all’anno. La gestione delle aspettative è racchiusa in un fatidico quanto inquietante “alla prossima riunione si vedrà”.
L’incapacità delle banche centrali di ancorare le aspettative del mercato oltre pochi mesi crea l’incertezza sui debiti degli Stati a cui stiamo assistendo. La “curva lunga” dei tassi dei titoli di Stato s’impenna perché il mercato chiede un premio sul rischio futuro.
Da qui si arriva dritti sul fronte dei governi e quindi della politica. Facendo nomi e cognomi, i problemi di Donald Trump sono due, ma valgono in generale: se la Fed mantiene tassi elevati per combattere l’inflazione, aumentano gli interessi sul debito pubblico. Inoltre, l’inflazione alimenta la domanda di protezione da parte di famiglie e imprese.
Trump dovrà presto renderne conto agli americani, soprattutto a quei milioni di automobilisti che non avevano memoria di prezzi dei carburanti alle stelle. Il diesel è aumentato del 55% da febbraio, dall’inizio della guerra con l’Iran.
In Europa, e in Italia in particolare, la ginnastica acrobatica dei sussidi energetici presenta un rischio mortale: se lo Stato compensa integralmente ogni aumento dei prezzi, riduce l’incentivo a diminuire i consumi e trasferisce lo shock sulla finanza pubblica, già gravata dall’enorme debito.
In questa situazione i margini di manovra diventano risicati e i governi sanno che la combinazione fra inflazione persistente, fragilità finanziaria e debito pubblico elevato rende la propria tenuta politica più vulnerabile.
Dopo anni in cui pensavamo di poter controllare l’inflazione principalmente attraverso i tassi di interesse, oggi la sfida politica è costruire un’economia capace di assorbire gli shock senza trasformare ogni crisi in una crisi del costo della vita.
Cercasi leader con esperienza e programmi politici seri e affidabili; pregasi indicare costi e fonti di finanziamento delle promesse elettorali; astenersi perditempo “a furor di popolo”.
Condividi