
Politica globale e sistemi di potere
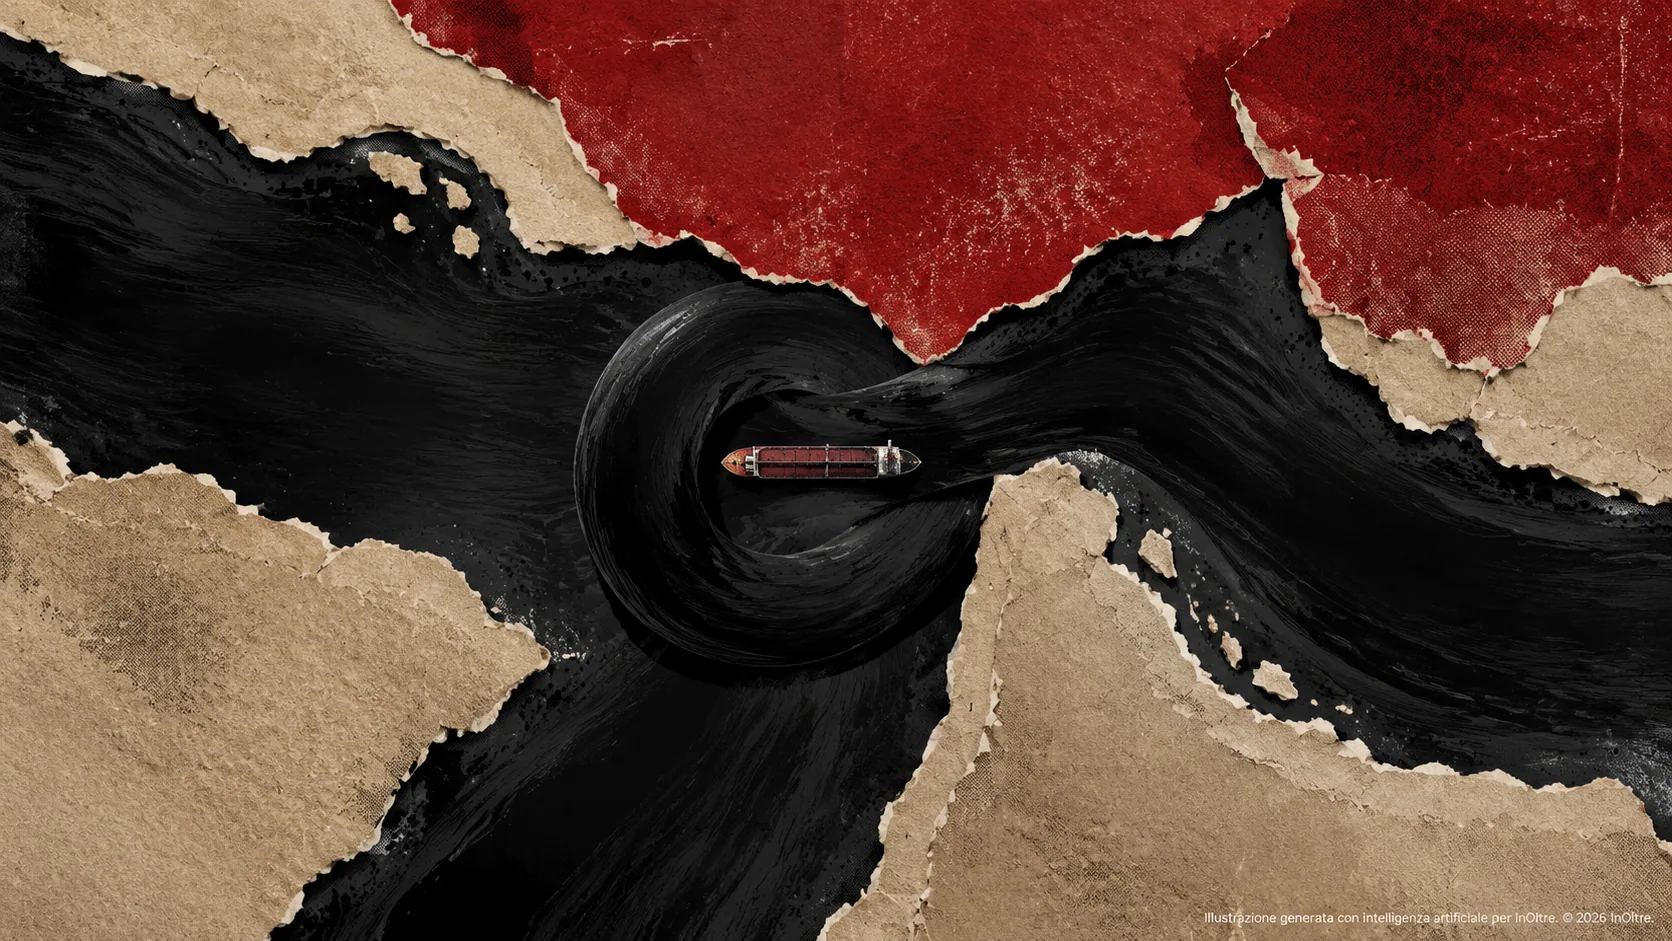
Stretto di Hormuz: economia (geo)politica dei colli di bottiglia
Piero Greco, laureato alla Bocconi in Economia politica e specializzato in Economia internazionale, è stato ufficiale dei Carabinieri. Ha lavorato per oltre vent’anni sui mercati finanziari di Londra e Singapore. Oggi opera come advisor per fondi internazionali e società italiane e collabora con le università di
Piero Greco, laureato alla Bocconi in Economia politica e specializzato in Economia internazionale, è stato ufficiale dei Carabinieri. Ha lavorato per oltre vent’anni sui mercati finanziari di Londra e Singapore. Oggi opera come advisor per fondi internazionali e società italiane e collabora con le università di Udine e Trieste e con la MIB Trieste School of Management. Benvenuto Piero.
Hormuz non è una crisi da risolvere: è la nuova normalità. Mentre il Brent oscilla e Teheran incassa pedaggi su ogni petroliera in transito, tre storie si sovrappongono — mercato, finanza, geopolitica — e nessuna promette un lieto fine. La vera domanda non è se lo Stretto riaprirà, ma se l’ambiguità monetizzata diventerà lo standard globale dei colli di bottiglia marittimi.
La crisi dello Stretto di Hormuz non produce soltanto uno shock petrolifero: crea rendite, premia chi guadagna dall’instabilità e trasforma l’incertezza in una strategia. Per governi e imprese, il vero errore sarebbe attendere un rapido ritorno alla normalità, invece di pianificare su prezzi, rischi e colli di bottiglia destinati a durare.
Dal punto di vista del mercato fisico del petrolio (e quindi delle commodities energetiche), esiste un’effettiva distorsione/perturbazione di grosse dimensioni: l’Agenzia Internazionale per l’Energia (IEA), basata a Parigi, la definisce come il più grande “shock” dell’offerta della storia del mercato petrolifero. Il future sul Brent è passato da c. 70 a 112 $/barile, il premio assicurativo per il rischio di guerra è aumentato di 12 volte (da 0,25% a 3,00% del valore della nave).
Il mercato ha inizialmente dimostrato maggiori capacità di assorbimento dello shock del previsto, per esempio tramite gli oleodotti dall’Arabia Saudita/Emirati Arabi o l’utilizzo di riserve di greggio strategiche.
Con la firma del Memorandum di Islamabad (2 luglio) e il suo successivo mancato rispetto tre settimane dopo (in seguito agli attacchi aerei americani seguiti a quelli iraniani contro navi in acque dell’Oman), il Brent future è però passato da 70 a 93 $/barile, per poi assestarsi sugli attuali 90 $/barile.
Soprattutto, sia l’IEA sia l’EIA (l’americana Energy Information Administration) adesso parlano di irrigidimento del mercato fisico: deficit trimestrale di circa 1,8 milioni di barili/giorno (più del doppio delle stime del mese precedente), riserve strategiche petrolifere (SPR) americane al livello minimo degli ultimi 40 anni e c. 8,3 milioni di barili/giorno di mancata produzione del Golfo Persico.
Dal punto di vista finanziario (“Just follow the money”), la crisi è stata una manna dal cielo per alcuni attori ben precisi, in particolare compagnie petrolifere, banche d’investimento, armatori petroliferi e – stando a quanto riportato – la Guardia Rivoluzionaria Iraniana tramite i pedaggi per il transito delle navi petroliere. Senza contare il settore della difesa e delle energie rinnovabili.
Tutto ciò ha rilevanza perché queste controparti hanno tutte un incentivo – diretto o indiretto – a preferire un’“incertezza gestita” rispetto a una soluzione risolutiva della crisi (stretto aperto o chiuso).
Infine, dal punto di vista strategico, l’argomentazione secondo cui la crisi “forzerà” la transizione energetica è diffusa, sostenuta da più parti (IEA, IEEFA – Institute for Energy Economics and Financial Analysis, US) e senz’altro plausibile, ma da un punto di vista storico c’è poca evidenza di shock di mercato che portino in maniera univoca a transizioni durature, in mancanza di politiche specifiche e strutturali.
Conseguenze/indicazioni per il decisore politico-economico: non ci si aspetti necessariamente un segnale chiaro e univoco di crisi risolta o non risolta – potrebbe non arrivare mai – e non si trattino gli attuali elevati premi al rischio come temporanei.
La stessa breve durata del Memorandum di Islamabad di giugno e le recenti dichiarazioni che lo Stretto potrebbe diventare un “territorio americano” sono la prova di quanto appena detto e, insieme alle ultime previsioni della stessa EIA, dovrebbero conferire allo scenario di “incertezza gestita” di cui sopra lo status di “base case”, ovvero di scenario più probabile.
Alcuni fatti e tesi fondamentali
- Il prezzo del petrolio e i premi assicurativi per la copertura del trasporto navale reagiscono alle aspettative di rischio, oltre che alla diminuzione dell’offerta di petrolio.
Varie ricerche (Precautionary-demand mechanism, Lutz Kilian; Geopolitical Risk Index, Caldara-Iacoviello) giungono alla conclusione che la componente di previsione o “minaccia” del rischio geopolitico, oltre che l’effettiva perdita di produzione petrolifera, ha un’influenza significativa su prezzi e, soprattutto, volatilità.
- L’aumento di prezzi e volatilità crea dei benefici finanziari significativi per soggetti specifici.
I dati di bilancio del primo trimestre ’26 delle compagnie petrolifere Aramco (Arabia Saudita) e BP (Gran Bretagna) mostrano incrementi dell’utile del 25% ($32,5 mld) e più del 100% ($3,2 mld), rispettivamente.
Le 6 maggiori banche americane nel primo trimestre ’26 hanno riportato utili per 47,7 miliardi di dollari, con, per esempio, J.P. Morgan che ha registrato il secondo miglior risultato trimestrale di sempre ($11,6 mld), provenienti soprattutto dall’attività di trading, che la situazione di instabilità e incertezza mondiale ha favorito.
Il noleggio di petroliere VLCC è passato in pochi giorni da poco sopra i 200.000 $/giorno a oltre 420.000 $/giorno.
La Guardia Rivoluzionaria Islamica Iraniana (IRGC) ha cominciato a ricevere, tramite l’Autorità Persiana dello Stretto del Golfo (PGSA), circa 2 milioni di dollari a transito nel caso di VLCC. Le società attive nei, o collegate ai, settori della difesa e delle energie rinnovabili beneficeranno anch’esse della situazione.
- Gli shock petroliferi del passato non hanno determinato cambiamenti strutturali durevoli, se non sostenuti da politiche energetiche mirate e sostenute nel tempo.
In seguito alla crisi petrolifera degli anni ’70, la produzione di energia solare negli Stati Uniti, che secondo l’ambizioso programma annunciato nel 1979 da Jimmy Carter doveva raggiungere il 20% entro l’anno 2000, si è fermata al 7% (nel 2025).
I guadagni in termini di efficienza dei combustibili degli anni ’80 sono stati praticamente annullati entro il 2009 con l’era di “deregulation” e la profonda revisione della politica energetica americana dell’amministrazione Reagan.
I finanziamenti alla ricerca nel campo delle fonti energetiche alternative sono crollati a seguito della disponibilità di petrolio a basso prezzo di origine extra-OPEC e derivante dal “fracking”.
È vero – come sostenuto, per esempio, da IEA e IEEFA – che oggi i costi di produzione energetica da fonti rinnovabili sono diminuiti sensibilmente rispetto alle crisi precedenti (anni ’70-’80), ma vedremo se ciò ha avuto un vero impatto solo quando saranno disponibili i dati relativi agli investimenti per il 2027-28.
- Il mercato fisico ha inizialmente mostrato capacità di assorbimento dello shock dell’offerta, ma successivamente ha accusato il colpo.
Le stime dell’IEA per il terzo trimestre 2026 indicano un deficit più che doppio rispetto al trimestre precedente; le riserve globali sono scese di 69 milioni di barili (mb) in luglio e di 410 mb dall’inizio della guerra USA-Iran; le riserve strategiche degli Stati Uniti sono al livello minimo dal 1982 (293,4 mb).
Se inizialmente sembrava che il mercato – complice anche un calo di domanda della Cina – fosse stato in grado di assorbire lo shock dell’offerta, successivamente questa “resilienza” si è ridotta molto, in quanto l’iniziale bilanciamento era dovuto principalmente a una perdita di domanda (per esempio in Cina) economicamente molto dolorosa, che aveva temporaneamente mitigato il problema sul lato offerta, piuttosto che a un’effettiva capacità di assorbimento del mercato.
Ciò è avvenuto, per esempio, grazie alle forniture che bypassavano lo Stretto tramite oleodotti da Arabia/UAE o grazie all’immissione sul mercato di riserve strategiche.
- Questa crisi accelererà inesorabilmente la transizione verso le energie rinnovabili.
Questa tesi è sostenuta da più parti (IEA, IEEFA, think tank nel settore della transizione energetica), che però non sono necessariamente neutrali sull’argomento, in quanto direttamente interessate a un esito positivo della transizione.
È vero che oggi le energie rinnovabili sono sensibilmente meno costose che in passato, ma la tesi al momento non può essere verificata.
Un filo conduttore
Tenendo presente quanto detto finora, ossia i punti di vista di mercato, finanziario e strategico/geopolitico, un elemento che accomuna le tre storie raccontate dalla crisi è che l’Iran sta di fatto estraendo una “rendita di posizione” legata al mantenimento dello stato di ambiguità della situazione, piuttosto che optare per la riapertura o chiusura completa dello Stretto.
In altre parole, finché permane lo stato di incertezza, l’Iran beneficia da un lato dell’innalzamento del prezzo del greggio e dall’altro del pagamento del pedaggio per il transito delle petroliere; il tutto a una frazione del costo potenziale dei due fenomeni, in quanto non deve rinunciare completamente alle proprie esportazioni di petrolio né rischiare una reazione a tutto campo da parte della comunità internazionale (Stati Uniti in primis).
Quindi le oscillazioni giornaliere del livello di tensione registrate dagli addetti ai lavori (navi che vengono rimandate indietro, per poi vedere un convoglio che passa sulla stessa rotta il giorno successivo; Stretto chiuso, poi riaperto, poi richiuso dopo gli attacchi in Libano) non sono in realtà “caos”, bensì quello che, come economista che ha operato anche sui mercati finanziari, vedrei semplicemente come spostamento lungo la curva del rischio o, in un contesto markowitziano in senso (molto) lato, lungo la frontiera efficiente di gestione di un portafoglio con “asset” molto particolari…
In tal caso, dobbiamo rivedere il contesto della disputa Iran-USA sullo Stretto di Hormuz: non è una negoziazione verso una situazione di “normalità”, è la normalità.
E quindi? Quali sono le strade da percorrere per il decisore economico-politico o per il CEO/CFO di un’azienda?
Dati i fatti fondamentali, e in particolare il fatto 1, che sottolinea l’importanza delle aspettative di rischio oltre che del rischio stesso, e il filo conduttore che abbiamo visto portare all’“ambiguità gestita” come strategia verosimile o preferibile da parte iraniana, la strada tradizionale della ricerca di una soluzione univoca (Stretto aperto) e del collegamento delle sanzioni all’Iran a tale esito è un vicolo cieco.
- Bisogna spostare l’attenzione dalla ricerca del segnale “Stretto aperto” come indicazione di successo a indicatori più realistici e sensibili alle informazioni e ai dati, piuttosto che agli annunci più o meno diplomatici, che indichino un calo di tensione duraturo in modo più rapido e affidabile di qualsiasi comunicato stampa.
Anche tenendo presente che – come riportato a marzo dal Financial Times – alcune delle oscillazioni di prezzo verificatesi in seguito ad alcuni annunci dell’amministrazione americana sono state precedute da significative “scommesse” sui mercati, che potrebbero indicare pratiche di mercato scorrette motivate da asimmetrie informative piuttosto che dai fondamentali.
- Instaurare meccanismi di trasparenza deve diventare un obiettivo e strumento di negoziazione primario, non una questione secondaria.
Informazioni e rapporti affidabili di terze parti indipendenti sui transiti e sui premi assicurativi minerebbero alla fonte l’ambiguità e l’inefficienza informativa su cui l’Iran fa affidamento e che sta di fatto monetizzando.
La trasparenza informativa, di per sé, e non la riapertura fisica dello Stretto, dovrebbe – e potrebbe, secondo la ricerca sul campo “threat-vs-act” – ridurre il premio al rischio e, di conseguenza, i costi relativi per le controparti coinvolte.
- Pianificare sulla base di ipotesi di persistenza dell’incertezza (equilibrio variabile fra costi/benefici del pedaggio e attrito politico-economico) per almeno tutto il 2027 e non come una situazione temporanea.
L’incentivo per la Guardia Rivoluzionaria Islamica costituito dall’incasso dei pedaggi, insieme ai precedenti storici (l’Iran non ha mai chiuso completamente lo Stretto negli anni ’80 durante la “Tanker War”, ma non ha neanche mai completamente “normalizzato” le relazioni con la comunità internazionale quando posto sotto pressione), suggerisce che lo status quo più probabile nel medio termine possa essere “aperto ma con un pedaggio e periodicamente conteso”, piuttosto che una piena “normalizzazione” nel senso tradizionale del termine.
Pianificazione e copertura dei rischi devono quindi essere basate sulla situazione attuale o su una sua evoluzione, invece di trattarla come transitoria.
- Attirare maggiormente l’attenzione internazionale verso il “modello” di esazione di un pedaggio, che potrebbe essere esportato dall’Iran in altre situazioni simili dove i titolari di una simile potenziale rendita di posizione (Bab-al-Mandab, Stretto di Malacca, Gibilterra, stretti danesi…) potrebbero essere tentati di monetizzarla.
Potrebbe cioè diventare un tema globale di libertà di navigazione da affrontare in contesti internazionali multilaterali (G7, Organizzazione Marittima Internazionale dell’ONU), piuttosto che trattare la cosa come una questione bilaterale fra Iran e Stati Uniti.
A maggior ragione in considerazione delle recenti dichiarazioni americane sullo Stretto di Hormuz come “territorio americano”: se chi – nelle suddette sedi internazionali – avrebbe potuto/dovuto essere in prima linea nella battaglia per il rispetto della legalità marittima internazionale è in realtà coinvolto nelle stesse dubbie pratiche di conquista o controllo territoriale, il tema diventa ancora più pressante (e complicato).
E i recenti attacchi da parte degli Houthi (gruppo armato yemenita alleato dell’Iran) a una petroliera egiziana in transito nello stretto di Bab-al-Mandab nel Mar Rosso (rotta su cui l’Arabia Saudita ha dirottato gran parte della sua produzione petrolifera, dopo la chiusura dello Stretto di Hormuz, tramite l’oleodotto Abqaib-Yanbu), che hanno causato 6 morti e 10 feriti, avvalorano questa tesi.
- Non lasciare che la strategia energetica futura si esaurisca nel minimizzare la dipendenza dai combustibili fossili.
Se è vero che lo sviluppo delle energie rinnovabili deve farne parte, una strategia efficace non può prescindere dal tema della diversificazione delle fonti di approvvigionamento di minerali e terre rare, dato che gli stessi studi sulla situazione nello Stretto di Hormuz (per esempio: Stake & Paper, 14/6/26: “Batteries boom as oil shocks bite”; https://stakeandpaper.com/news/batteries-boom-as-oil-shocks-bite) hanno indicato come le attuali catene di approvvigionamento legate al mondo dell’energia rinnovabile creino una concentrazione del rischio nell’estrazione e trattamento dei minerali (fortemente concentrati in Cina), piuttosto che eliminare l’esposizione al rischio da “collo di bottiglia” rappresentato dallo Stretto di Hormuz e, come abbiamo visto, ai potenziali ulteriori situazioni simili.
Ma il punto fondamentale è veramente lo Stretto di Hormuz?
Il “modello Iran” che abbiamo tratteggiato finora come probabile status quo (almeno di medio termine) è e resterà un caso isolato legato a una situazione specifica (che vede, per esempio, un’amministrazione americana dalla condotta a tratti imprevedibile), oppure potrebbe essere copiato altrove, magari perfino da chi fino a poco tempo fa si ergeva a garante di indipendenza e libertà internazionali?
Se così fosse, la crisi di Hormuz diventerebbe una questione molto più ampia, in cui una nuova “normalità” prevederebbe che uno Stato in grado di controllare un punto di strozzatura (“chokepoint”) marittimo potrebbe essere tentato di monetizzare tale rendita potenziale attraverso un’ambiguità mirata/limitata e sostenuta dalla tecnologia (per esempio manipolando il sistema di monitoraggio delle navi – AIS – o emanando avvisi e restrizioni parziali), piuttosto che effettuare un blocco completo del transito.
In altre parole, gli eventi dello Stretto di Hormuz o di Bab-al-Mandab sarebbero in realtà fenomeni legati a un cambiamento radicale del modo in cui interagiscono libertà di navigazione internazionale e “geopolitica dei colli di bottiglia”. Ma questa è un’altra storia…
Fonti e approfondimenti
- IEA (2026), Oil Market Report – August 2026, IEA, Paris https://www.iea.org/reports/oil-market-report-august-2026
- BBC News, 8/5/25: “The companies making billions from the Iran war”; https://www.bbc.com/news/articles/ce8pyyz5e0ro
- AJP news agency, 3/3/26: “VLCC Tanker Charter Rates Top $400,000 a Day After Iran War, Data Show”; https://www.ajupress.com/view/20260303120370954
- Caldara, Dario and Matteo Iacoviello (2022), “Measuring Geopolitical Risk,” American Economic Review, April, 112(4), pp. 1194-1225
- The Telegraph, 18/8/26: “US oil reserves fall to lowest level since 1982”; https://www.telegraph.co.uk/business/2026/08/18/us-oil-reserves-fall-to-lowest-level-since-1982/
- Jamal Bouoiyour & Refk Selmi & Shawkat Hammoudeh & Mark E. Wohar, 2019. “What are the categories of geopolitical risks that could drive oil prices higher? Acts or threats?,” Post-Print hal-02409062, HAL.
- Encyclopedia Britannica, 14/7/26: “Has the Strait of Hormuz ever been closed?”; https://www.britannica.com/summary/Has-the-Strait-of-Hormuz-ever-been-closed
- Stake & Paper, 14/6/26: “Batteries boom as oil shocks bite”; https://stakeandpaper.com/news/batteries-boom-as-oil-shocks-bite
- CNN Business, “Oil briefly touches $126, its highest price in four years,” Apr 30, 2026 – https://www.cnn.com/2026/04/30/energy/oil-prices-iran-war-wartime-high-blockade-hnk
- Al Jazeera, “Oil prices ease after spiking over halt to Strait of Hormuz evacuation plan,” Jun 26, 2026 – https://www.aljazeera.com/economy/2026/6/26/oil-prices-climb-after-attack-in-strait-of-hormuz-halts-evacuation-plan
- Al Jazeera, “Oil prices rise as US, Iranian strikes threaten Strait of Hormuz reopening,” Jun 29, 2026 – https://www.aljazeera.com/economy/2026/6/29/oil-prices-rise-as-us-iranian-strikes-threaten-strait-of-hormuz-reopening
- Al Jazeera, “Oil surges as US strikes Iran, reversing return to pre-war prices,” Jul 8, 2026 – https://www.aljazeera.com/news/2026/7/8/oil-prices-surge-as-us-strikes-iran-reversing-fall-to-pre-war-levels
- Al Jazeera, “Oil prices climb as Iranian demands cloud outlook for Strait of Hormuz,” Aug 10, 2026 – https://www.aljazeera.com/economy/2026/8/10/oil-prices-climb-as-iranian-demands-cloud-outlook-for-strait-of-hormuz
- Al Jazeera, “Oil prices rise as attacks dent hopes for Strait of Hormuz reopening,” Aug 12, 2026 – https://www.aljazeera.com/economy/2026/8/12/oil-prices-rise-as-attacks-dent-hopes-for-strait-of-hormuz-reopening
- Council on Foreign Relations, 5/6/26: “Hormuz and the energy transition: change doesn’t just happen”; https://www.cfr.org/articles/the-energy-transition-and-the-strait-of-hormuz
- Trading Economics, Brent Crude Oil (live/historical) – https://tradingeconomics.com/commodity/brent-crude-oil
- CNBC, “Hormuz closure squeezes global economy as oil demand destruction intensifies, IEA says,” Aug 12, 2026 – https://www.cnbc.com/2026/08/12/iea-oil-demand-hormuz.html
- SupplyChainBrain, “IEA Warns Global Oil Stockpiles Are Rapidly Depleting” – https://www.supplychainbrain.com/articles/44642-iea-warns-global-oil-stockpiles-are-rapidly-depleting
- IEA, Oil Market Report – August 2026 – https://www.iea.org/reports/oil-market-report-august-2026
- FXStreet, “IEA forecasts 4.3 million bpd drop in global Oil supply,” Aug 2026 – https://www.fxstreet.com/news/iea-forecasts-43-million-bpd-drop-in-global-oil-supply-202608121228
- EIA, Short-Term Energy Outlook, Aug 11, 2026 – https://www.eia.gov/outlooks/steo/
- EIA STEO, Global oil markets section – https://www.eia.gov/outlooks/steo/report/global_oil.php
- J.P. Morgan Global Research, “Oil Prices Forecast” – https://www.jpmorgan.com/insights/global-research/commodities/oil-prices
- Lloyd’s List Intelligence, “Strait of Hormuz Brief: 5 August 2026” – https://www.lloydslistintelligence.com/resources/blog/strait-of-hormuz-brief-5-august-2026
- Congressional Research Service (via Congress.gov), “The Strait of Hormuz: Security Developments and Impacts on Oil, Gas, and Other Commodities” – https://www.congress.gov/crs-product/R45281
- Straits.live, “Strait of Hormuz Transit Fee: Iran’s Hormuz Toll, Explained” – https://straits.live/strait-of-hormuz-transit-fee
- Maritime Executive, “Iran’s ‘Persian Gulf Strait Authority’ Takes Steps Towards Operations,” May 18, 2026 – https://maritime-executive.com/article/iran-s-persian-gulf-strait-authority-takes-steps-towards-operations
- Windward, “Iran’s Hormuz Transit Toll Mechanism and What It Means at Sea” – https://windward.ai/blog/irans-hormuz-transit-toll-mechanism-and-what-it-means/
- Lloyd’s List, “Iran imposes mandatory insurance on ships transiting Strait of Hormuz, with fees likely to follow” – https://www.lloydslist.com/LL1157571/Iran-imposes-mandatory-insurance-on-ships-transiting-Strait-of-Hormuz-with-fees-likely-to-follow
- Yahoo Finance, “BP Q1 2026 earnings double on Iran war oil trading boom” – https://finance.yahoo.com/sectors/energy/articles/bp-q1-2026-earnings-double-112910535.html
- CNBC, “BP profits more than double, beating expectations as Iran war boosts oil prices,” Apr 28, 2026 – https://www.cnbc.com/2026/04/28/bp-q1-earnings-oil-energy.html
- Al-Monitor, “Oil giant Saudi Aramco says quarterly profits up as crude prices surge,” May 10, 2026 – https://www.al-monitor.com/originals/2026/05/oil-giant-saudi-aramco-says-quarterly-profits-crude-prices-surge
- CNBC, “Saudi Aramco first-quarter profit jumps 26% as key pipeline reaches capacity amid Iran war,” May 10, 2026 – https://www.cnbc.com/2026/05/10/saudi-aramco-q1-profit-jumps-26percent-as-key-pipeline-reaches-capacity.html
- CNBC, “Saudi Aramco profits jump 33% in second quarter as Iran war squeezes oil supply,” Aug 4, 2026 – https://www.cnbc.com/2026/08/04/saudi-aramco-earnings-2q-oil-iran-war.html
- Fortune, “Nobel laureate Paul Krugman calls it ‘treason’: $580 million in suspicious oil futures traded minutes before Trump’s Iran reversal,” Mar 24, 2026 – https://dc.fortune.com/2026/03/24/paul-krugman-treason-oil-futures-trading-trump-white-house
- Barchart, “Oil Futures See $950 Million Bearish Bet Hours Before Trump Iran Ceasefire Announcement” – https://www.barchart.com/story/news/1210883/oil-futures-see-950-million-bearish-bet-hours-before-trump-iran-ceasefire-announcement
- NBC News, “DOJ probes billions’ worth of oil trades timed to Iran war news,” May 8, 2026 – https://www.nbcnews.com/business/energy/doj-probes-oil-prediction-markets-iran-news-rcna344135
- CEPR/VoxEU, “Geopolitical oil price shocks: Why these shocks hit harder,” Apr 28, 2026 – https://cepr.org/voxeu/columns/geopolitical-oil-price-shocks-why-these-shocks-hit-harder
- ECB, “Geopolitical risk and oil prices” (citing Caldara & Iacoviello, 2022, American Economic Review 112(4)) – https://www.ecb.europa.eu/press/economic-bulletin/focus/2024/html/ecb.ebbox202308_02~ed883ebf56.en.html
- ResearchGate, “The Effects of Geopolitical Risks on Oil Price Volatility” (citing Bouoiyour, Selmi, Hammoudeh & Wohar, 2019, Energy Economics 84) – https://www.researchgate.net/publication/377422232_The_Effects_of_Geopolitical_Risks_on_Oil_Price_Volatility
- RIETI, summary citing Kilian (2009), “Not all oil price shocks are alike,” American Economic Review 99(3) – https://www.rieti.go.jp/en/special/p_a_w/234.html
- ABC News, “Jimmy Carter was ahead of his time on energy (and craft brewing)” – https://abcnews.go.com/538/jimmy-carter-ahead-time-energy-craft-brewing/story?id=105047367
- SolarQuarter, “IEA Report: Solar Investment to Hit $365 Billion in 2026…,” May 28, 2026 – https://solarquarter.com/2026/05/28/iea-report-solar-investment-to-hit-365-billion-in-2026-as-renewables-capture-majority-of-global-power-spending/
- EnergyPrices.net, “IEA’s 2026 Energy Investment Outlook: Clean Energy Spending Hits New Records” – https://energyprices.net/post/ieas-2026-energy-investment-outlook-clean-energy-spending-hits-new-records
- OilPrice.com, “The World’s Biggest Energy Bet Is No Longer on Fossil Fuels,” Jun 29, 2026 – https://oilprice.com/Alternative-Energy/Renewable-Energy/The-Worlds-Biggest-Energy-Bet-Is-No-Longer-on-Fossil-Fuels.html
- Ember Energy, “Global Electricity Review 2026” – https://ember-energy.org/latest-insights/global-electricity-review-2026/
- BloombergNEF, “New Energy Outlook 2026” – https://about.bnef.com/insights/clean-energy/bloombergnefs-new-energy-outlook-2026-transition-to-newer-technologies-expanded-electrification-to-strengthen-nations-energy-security/
Inserisci la tua mail per non perdere nessuno dei contenuti di InOltre. Ogni volta che pubblicheremo qualcosa sarete i primi a saperlo. Grazie!
*Iscrivendoti alla nostra newsletter accetti la nostra privacy policy
Il Club InOltre nasce per creare una community tra chi InOltre lo scrive, chi lo legge e chi lo sostiene. È il desiderio di creare punti di incontro digitali e, quando possibile, anche fisici – dove scambiarsi idee, discutere, conoscersi da vicino.
Un Club che unisce tutti quelli che contribuiscono alla buona riuscita d’InOltre e al suo successo.
Grazie per il vostro supporto!
Bonifico bancario intestato a Inoltre Ente del Terzo Settore con Causale: donazione/erogazione liberale a favore di Inoltre ETS.
Codice Iban: IT55A0306909606100000404908
Condividi


Se ti è piaciuto o se non ti è piaciuto questo articolo, scrivilo nei commenti.