Medio Oriente
Dopo Hormuz: la guerra accelera la corsa alle rotte alternative
La crisi di Hormuz e le minacce su Bab el-Mandeb accelerano la ricerca di sbocchi alternativi per l’energia del Golfo. Oleodotti, porti, ferrovie e corridoi commerciali ridisegnano i collegamenti con Asia ed Europa. Ma aggirare uno stretto non basta: la sicurezza dipende dalla costruzione di una
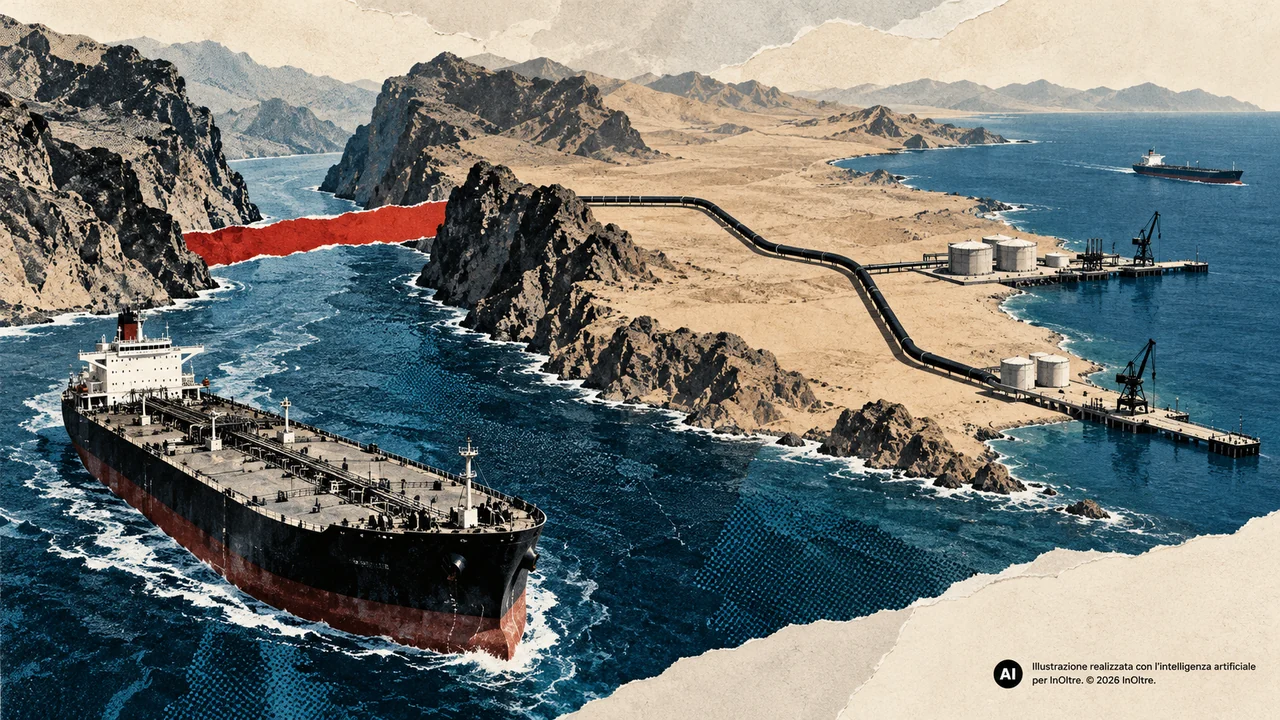
Per decenni il Golfo vive con una contraddizione evidente. È una delle aree più ricche di idrocarburi del pianeta, ma una parte decisiva delle sue esportazioni dipende da un passaggio marittimo lungo appena 39 chilometri nel punto più stretto. Lo Stretto di Hormuz collega il Golfo Persico al Golfo di Oman e all’Oceano Indiano e concentra una quota straordinaria dei traffici energetici mondiali.
Nel 2025 vi transitano in media circa 20 milioni di barili di petrolio e prodotti petroliferi al giorno, quasi un quarto del commercio marittimo mondiale di greggio. Circa l’80 per cento del petrolio che attraversa Hormuz è diretto verso l’Asia, soprattutto Cina, India, Giappone e Corea del Sud. Per il gas naturale liquefatto la dipendenza è altrettanto significativa: attraverso lo Stretto passa circa un quinto del commercio mondiale di LNG.
Fino all’inizio della crisi, questa vulnerabilità rimane soprattutto una possibilità teorica. Arabia Saudita ed Emirati Arabi Uniti sono gli unici due Paesi della regione dotati di oleodotti operativi capaci di trasferire una parte consistente dei loro flussi verso terminali che non richiedono il passaggio da Hormuz.
La capacità complessiva disponibile attraverso queste infrastrutture oscilla, secondo le stime dell’IEA, fra 3,5 e 5,5 milioni di barili al giorno. È una valvola di sicurezza importante, ma insufficiente a sostituire lo Stretto.
Poi, nel 2026, la crisi trasforma quella vulnerabilità strutturale in un problema immediato. Il traffico attraverso Hormuz crolla. Nel secondo trimestre dell’anno i flussi complessivi scendono a circa 4,9 milioni di barili al giorno, contro oltre 21 milioni nello stesso periodo del 2025.
Il calo riguarda sia il greggio sia i prodotti raffinati. Anche il traffico di LNG subisce una contrazione drastica: da oltre 11 miliardi di piedi cubi al giorno nel 2025 a meno di un miliardo nel secondo trimestre del 2026.
Buona parte dei flussi viene deviata lungo le rotte del Mar Rosso. E così, attraverso lo stretto di Bab el-Mandeb, che lo collega all’Oceano Indiano, il traffico di idrocarburi passa da 4,2 milioni di barili al giorno nel 2025 a 5,3, fino agli attuali 8,1.
Ma oggi questa via di fuga per collegare i produttori ai consumatori viene messa in crisi dall’avanzata Houthi: con la conquista di Mokha, Dubab e dell’isola di Mayyun (Perim), la sicurezza dello stretto dove transita più del 5% degli idrocarburi mondiali cade sotto il loro controllo.
Il problema smette così di essere soltanto militare e diventa logistico, industriale e finanziario.
Arabia Saudita ed Emirati: le prime vie d’uscita
La crisi mette subito alla prova le infrastrutture che Arabia Saudita ed Emirati hanno costruito negli anni proprio per ridurre la dipendenza da Hormuz.
Negli Emirati il protagonista è l’Abu Dhabi Crude Oil Pipeline, l’ADCOP, operativo dal 2012. L’oleodotto corre per circa 400 chilometri da Habshan, nell’entroterra di Abu Dhabi, fino a Fujairah, sulla costa del Golfo di Oman. La capacità raggiunge circa 1,7-1,8 milioni di barili al giorno.
Grazie a questa infrastruttura gli Emirati possono esportare senza attraversare Hormuz una quota superiore al 40 per cento della propria produzione di greggio, che prima della crisi si colloca intorno a 4,1 milioni di barili al giorno, condensati esclusi. Quando lo Stretto entra in crisi, il sistema dimostra la propria utilità: gli Emirati riescono a mantenere oltre l’80 per cento dei volumi medi esportati nel 2025.
La risposta di Abu Dhabi non si ferma però alla gestione dell’emergenza. Nel maggio 2026 ADNOC annuncia un programma per portare entro il 2027 la capacità nominale delle infrastrutture di esportazione alternative fino a circa 3,3 milioni di barili al giorno, insieme all’ampliamento degli impianti di stoccaggio e della flotta.
L’obiettivo è evidente: trasformare Fujairah da semplice alternativa operativa a uno dei principali terminali strategici del sistema energetico emiratino.
Il porto assume infatti un ruolo più ampio. La crescita delle infrastrutture logistiche, dei terminali container e dei collegamenti terrestri con Jebel Ali e l’area industriale di Jafza rafforza la funzione di Fujairah come nodo multimodale.
Anche il gas segue la stessa logica. A Ruwais la capacità di LNG passa da 6,0 a 9,6 milioni di tonnellate annue, mentre a Fujairah viene valutato un nuovo impianto da 4 milioni di tonnellate. Il Golfo comincia così a costruire una rete nella quale energia, stoccaggio, infrastrutture portuali e trasporto terrestre diventano parti di una stessa strategia.
L’Arabia Saudita dispone di uno strumento ancora più importante: l’East-West Pipeline, il grande oleodotto che attraversa il Paese dalla provincia orientale fino a Yanbu, sul Mar Rosso. L’infrastruttura, lunga circa 1.200 chilometri, è progettata per una capacità di 7 milioni di barili al giorno, anche se gli attuali impianti di pompaggio ne limitano la capacità operativa ordinaria a circa 4 milioni.
Prima della crisi, attraverso Yanbu transitano circa 1,4 milioni di barili al giorno. Una parte alimenta tre raffinerie sul Mar Rosso, mentre il terminale di esportazione dispone di una capacità di circa 3 milioni di barili al giorno.
Durante la crisi la rete arriva a sostenere flussi complessivi fino a circa 4,5 milioni di barili al giorno senza passare da Hormuz. Riyadh riesce così a preservare quasi il 60 per cento dei propri volumi medi di esportazione del 2025.
La soluzione, tuttavia, presenta una seconda vulnerabilità. Spostare il petrolio sul Mar Rosso significa sottrarlo a Hormuz, ma non significa sottrarlo ai rischi marittimi della regione. Il greggio che raggiunge Yanbu deve infatti attraversare rotte esposte al sistema Bab el-Mandeb-Mar Rosso e, per raggiungere alcuni mercati europei, al Canale di Suez.
La crisi dimostra quindi che un collo di bottiglia può essere aggirato soltanto trasferendo il rischio altrove.
Dall’emergenza alla costruzione di una rete regionale
È proprio questa consapevolezza a modificare la scala dei progetti. Dopo i primi mesi della crisi, l’obiettivo è trovare una rotta alternativa per l’export di petrolio, ma poi si comprende che è necessario costruire una rete capace di distribuire il rischio fra più infrastrutture.
L’Arabia Saudita valuta un aumento di 1-2 milioni di barili al giorno della capacità dell’East-West Pipeline e lo sviluppo parallelo delle condotte per i prodotti raffinati. Contemporaneamente, prende forma un progetto ancora più ambizioso: un possibile oleodotto di circa 1.200 chilometri verso Duqm, in Oman, attraverso il Rub? al-Khali.
Se realizzato, il collegamento permetterebbe di raggiungere un terminale sull’Oceano Indiano evitando sia Hormuz sia, almeno per i flussi diretti verso Duqm, la rotta del Mar Rosso e Bab el-Mandeb. È un progetto complesso, costoso e pluriennale, che richiede accordi di transito con l’Oman e la costruzione di infrastrutture in uno degli ambienti desertici più impervi della regione.
L’Oman si trova così in una posizione strategica. Il Paese dispone già di infrastrutture che possono funzionare come punti di uscita dal sistema del Golfo. Il terminale di Ras Markaz, sulla costa del Mar Arabico, è operativo dal 2023 ed è collegato alla raffineria di Duqm attraverso un oleodotto di circa 80 chilometri.
La capacità di stoccaggio raggiunge 26,7 milioni di barili, con possibilità di espansione nel lungo periodo fino a 200 milioni. Nel luglio 2026 Oman Tank Terminal Company avvia inoltre una gara per aggiungere altri 5,2 milioni di barili di capacità.
Duqm acquista così un significato che va oltre il petrolio. Nel giugno 2026 l’Oman annuncia dieci accordi e memorandum per investimenti complessivi di circa 7,5 miliardi di dollari nell’area, compresi progetti legati all’idrogeno verde e all’ammoniaca.
Nello stesso periodo Sohar viene rafforzato come nodo logistico multimodale con un nuovo terminale da circa 400 milioni di dollari. Il progetto ferroviario nazionale, destinato a superare i 2.100 chilometri, dovrebbe collegare progressivamente porti, aree industriali e Paesi del Golfo.
Anche il Kuwait cerca una via d’uscita. Nel giugno 2026 la Kuwait Petroleum Corporation discute con Arabia Saudita ed Emirati la possibilità di utilizzare le rispettive reti per portare il greggio verso terminali esterni a Hormuz. L’opzione saudita passa dall’East-West Pipeline; quella emiratina dalle infrastrutture che collegano Abu Dhabi a Fujairah.
Il progetto non è ancora definito nei dettagli, ma la crisi rende evidente la necessità di disporre di almeno due sbocchi complementari, uno verso il Mar Rosso e uno verso l’Oceano Indiano.
L’Iraq affronta un problema differente. La sua produzione resta fortemente dipendente dai terminali meridionali del Golfo e dai collegamenti marittimi. Il vecchio oleodotto Iraq-Turchia, progettato per circa 1,5 milioni di barili al giorno, torna parzialmente operativo alla fine del 2025 dopo la lunga interruzione legata alla disputa fra Baghdad, Ankara e il Kurdistan iracheno.
I flussi restano però molto inferiori alla capacità teorica, intorno a 200.000 barili al giorno, e nell’agosto 2026 scade l’accordo di transito, prorogato provvisoriamente per un altro anno.
Parallelamente Baghdad rilancia il progetto Development Road. Il corridoio, lungo circa 1.200 chilometri, dovrebbe collegare il porto di Grand Faw al confine turco attraverso un reticolo di ferrovie e strade. Il costo indicativo è di circa 17 miliardi di dollari e la realizzazione è articolata su più orizzonti temporali, con obiettivi fissati al 2031, 2038 e 2050.
Inoltre, nell’aprile 2026 il governo iracheno lancia una gara da circa 4,6 miliardi di dollari per investimenti nell’oleodotto Basra-Haditha.
Grand Faw entra così nella fase operativa. Nel gennaio 2026 risultano completati i cinque ormeggi della prima fase, insieme al terminale container, al canale di navigazione, alle opere di protezione e al collegamento stradale verso Safwan.
Il Development Road può diventare un corridoio commerciale di grande rilievo e dialogare con altri progetti eurasiatici. Non rappresenta però un bypass marittimo di Hormuz: le navi che arrivano dall’Oceano Indiano devono comunque attraversare lo Stretto per raggiungere il porto iracheno. La sua funzione è quindi soprattutto quella di ridurre la dipendenza dai passaggi terrestri e marittimi successivi al Golfo.
Iran, India ed Europa: la partita dei corridoi
La posizione iraniana è ancora più complessa. Prima della guerra il Paese produce circa 3,3 milioni di barili di greggio al giorno, ai quali si aggiungono circa 1,3 milioni di barili di condensati e altri liquidi. Nel febbraio 2026 le esportazioni di greggio raggiungono circa 2,2 milioni di barili al giorno.
Circa il 90 per cento delle spedizioni di greggio parte normalmente dal terminale di Kharg, nel Golfo Persico, e la maggior parte è diretta verso la Cina.
Teheran dispone però da tempo di una possibile alternativa: l’oleodotto Goreh-Jask, lungo circa 1.000 chilometri e progettato per portare fino a 1 milione di barili al giorno verso il terminale di Jask, sul Golfo di Oman.
La capacità effettivamente utilizzabile prima della crisi è molto più bassa, stimata dall’EIA intorno a 300.000 barili al giorno, e le esportazioni da Jask rimangono sporadiche. Anche questa soluzione non elimina completamente il rischio: il terminale resta esposto alla possibilità di un blocco navale USA.
È soprattutto il corridoio terrestre a offrire all’Iran una prospettiva diversa. Il porto di Chabahar, fuori dal Golfo Persico, rappresenta da anni uno degli elementi centrali della strategia indiana verso l’Asia centrale. Nel maggio 2024 India Ports Global firma un contratto decennale con l’autorità portuale iraniana per la gestione del terminale Shahid Beheshti.
Il passaggio decisivo arriva nel luglio 2026, quando viene completata la posa dei binari della ferrovia Chabahar-Zahedan, lunga circa 630 chilometri. Una volta entrata in esercizio, la linea collegherà il porto alla rete ferroviaria iraniana e, attraverso Mashhad e le connessioni settentrionali, ai confini con Afghanistan e Turkmenistan, al Caspio e quindi alla Russia.
È un tassello importante del corridoio internazionale Nord-Sud, che può offrire all’India un collegamento con Russia e Asia centrale senza passare dal Pakistan e consentire a Mosca un accesso più diretto all’Oceano Indiano.
Il progetto resta però condizionato da problemi finanziari, assicurativi e doganali, dalle differenze di scartamento ferroviario e dalla limitata capacità dei porti e delle flotte del Caspio. Chabahar diventa realmente alternativo a Hormuz soltanto se porto, ferrovia e connessioni settentrionali funzionano come un unico sistema.
La stessa logica riguarda il rapporto fra Golfo, India ed Europa. L’India-Middle East-Europe Economic Corridor, l’IMEC, assume dopo la crisi un valore strategico ulteriore. Nel maggio 2026 India e Italia ribadiscono il proprio impegno sul progetto, ma restano da definire meccanismi finanziari e modalità operative dettagliate.
Il corridoio deve inoltre affrontare nodi infrastrutturali e politici ancora irrisolti, compresi il ruolo di Haifa e la connessione ferroviaria fra la rete saudita e il Levante.
L’Unione europea considera, infatti, la diversificazione delle infrastrutture di esportazione del Golfo e l’avanzamento dell’IMEC fra le priorità della nuova cooperazione con i Paesi del Consiglio di cooperazione del Golfo.
La crisi dimostra che la sicurezza energetica europea non dipende soltanto dalla quantità di petrolio e gas disponibile, ma anche dalla possibilità di raggiungere quei volumi attraverso reti sufficientemente diversificate.
La sequenza degli eventi del 2026 porta, dunque, a una conclusione precisa. La chiusura di Hormuz e la morsa che si sta stringendo su Bab el-Mandeb non producono automaticamente un nuovo sistema energetico: accelerano una trasformazione che era già iniziata.
Nei mesi precedenti alla crisi esistevano già oleodotti, porti e progetti ferroviari concepiti per ridurre la dipendenza dal grande choke point regionale. La guerra li costringe ora a essere utilizzati, potenziati o ripensati.
E quando, nel settembre 2026, gli attacchi contro l’East-West Pipeline saudita mostrano che anche le rotte alternative possono essere colpite, emerge il limite della strategia.
Il problema non consiste quindi nel trovare un nuovo Hormuz. Consiste nel fare in modo che nessun singolo punto della rete possa diventare nuovamente indispensabile.
Il Golfo sta costruendo una geografia energetica più distribuita, con Fujairah, Yanbu, Duqm, Chabahar, Grand Faw e i corridoi terrestri verso Turchia, Asia centrale ed Europa. Sarà una rete più complessa rispetto a quella precedente, probabilmente più costosa da gestire e da proteggere. Ma proprio questa complessità può diventare la sua principale garanzia di resilienza.
Condividi