Economia, energia e globalizzazione
Petrolio, terre rare e industria: la scommessa del nuovo mandato Lula
La riconferma di Lula consolida la strategia brasiliana su energia e minerali: rafforzare la trasformazione industriale interna, diversificare gli scambi e conciliare lo sfruttamento delle risorse con la tutela dell’Amazzonia.
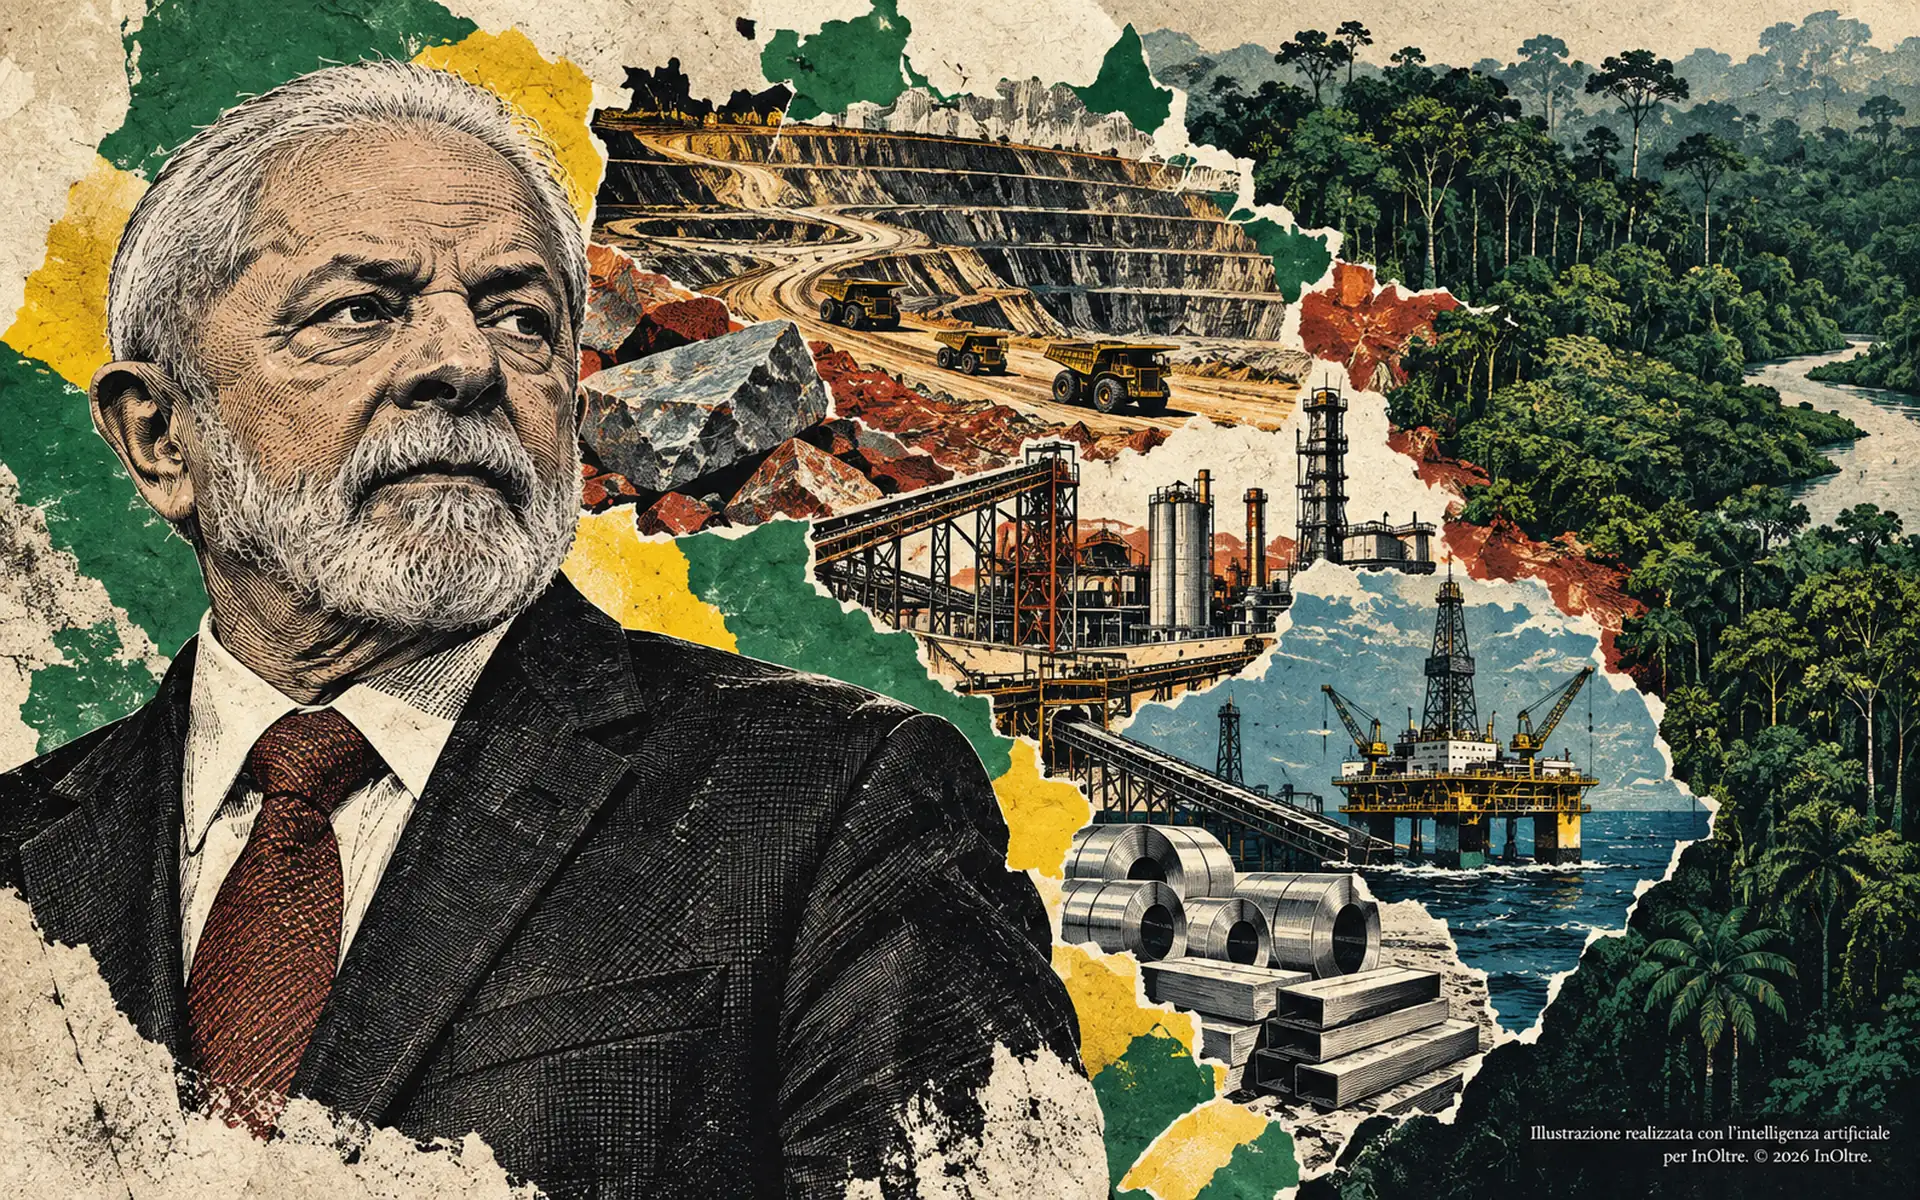
La riconferma di Luiz Inácio Lula da Silva alla presidenza del Brasile, il 25 ottobre 2026, garantisce continuità alla politica sulle risorse energetiche e minerarie.
Per Brasilia, la disponibilità di petrolio, gas e minerali strategici rappresenta ormai anche uno strumento di politica industriale. L’obiettivo dichiarato è ridurre la dipendenza dall’esportazione di materie prime non lavorate, sviluppando nel Paese attività di raffinazione, trasformazione e produzione a maggior valore aggiunto.
Una potenza mineraria
Il Brasile possiede alcune delle maggiori riserve mondiali di minerali strategici. Nel 2024 è stato il primo produttore mondiale di niobio, con il 93% della produzione globale, il secondo di ferro, con il 17%, e uno dei principali produttori di berillio, magnesio, silicio metallico, bauxite, tantalio, litio e manganese.
Secondo il Ministero delle Miniere e dell’Energia, le riserve brasiliane comprendono 16 milioni di tonnellate di niobio, pari all’89,9% del totale mondiale, 21 milioni di tonnellate di terre rare, il 23%, 16 milioni di tonnellate di nichel, il 12,3%, 1,37 milioni di tonnellate di litio, il 4,4%, e 11,2 milioni di tonnellate di rame. Il Brasile è inoltre al terzo posto mondiale per nichel e al sesto per litio.
Il ferro rimane la principale commodity mineraria: le riserve ammontano a circa 34 miliardi di tonnellate di minerale grezzo, contenenti 15 miliardi di tonnellate di ferro. Nel 2024 la produzione ha raggiunto 458,8 milioni di tonnellate.
Le esportazioni minerarie complessive hanno raggiunto 43,43 miliardi di dollari, il 12,9% dell’export nazionale: 29,8 miliardi provenivano dal ferro, 4,2 dal rame, 3,96 dall’oro e 2,4 dal niobio.
La nuova strategia è stata formalizzata nel settembre 2026 con la legge 15.506, che ha istituito la Política Nacional de Minerais Críticos e Estratégicos. Il provvedimento punta su ricerca geologica, investimenti, formazione e soprattutto sviluppo della trasformazione industriale interna.
Petrolio e gas
Anche il settore energetico continua a crescere. Nel 2025 il Brasile ha prodotto 3,8 milioni di barili di petrolio al giorno, il 12% in più rispetto all’anno precedente. Il pre-salt ha rappresentato circa l’80% della produzione, con 3 milioni di barili al giorno, mentre le esportazioni nette hanno raggiunto 1,7 milioni di barili giornalieri. Le riserve complessive ammontavano a 28,9 miliardi di barili, quelle provate a 17,5 miliardi.
La produzione di gas naturale è cresciuta del 16,7%, raggiungendo 179,2 milioni di metri cubi al giorno. Anche in questo caso il pre-salt domina, con il 78,2% della produzione. Le riserve complessive hanno raggiunto 751,6 miliardi di metri cubi, di cui 573,3 miliardi provati.
Il nodo principale resta la Margine Equatoriale, nuova frontiera dell’esplorazione offshore. Vi sono 34 blocchi esplorativi, pari al 34% dei blocchi offshore brasiliani. Il governo considera l’area importante per evitare il declino della produzione previsto dopo il 2029-2030.
Secondo il Ministero delle Miniere e dell’Energia, senza nuove scoperte il Brasile potrebbe diventare importatore netto di petrolio entro il 2040, con una possibile perdita di entrate pubbliche stimata in 500 miliardi di reais all’anno. L’esplorazione resta tuttavia subordinata alle autorizzazioni ambientali.
Cina, Stati Uniti ed Europa
La struttura degli scambi conferma il peso delle commodity. Nel 2025 il Brasile ha esportato 348,28 miliardi di dollari e importato 280,21 miliardi, ottenendo un surplus di 68,07 miliardi.
La Cina è il principale partner commerciale. Nel 2025 ha assorbito il 28,7% dell’export brasiliano, pari a 100,02 miliardi di dollari, e ha fornito il 25,9% delle importazioni, per 75,87 miliardi. Nei primi nove mesi del 2026 l’export brasiliano verso la Cina è salito a 84,68 miliardi di dollari, il 29,75% del totale. Pechino è soprattutto acquirente di ferro, soia e petrolio.
Gli Stati Uniti rappresentano un rapporto più equilibrato e industrialmente diversificato. Nel 2025 il commercio bilaterale di beni ha raggiunto circa 94,2 miliardi di dollari: 39,9 miliardi di importazioni statunitensi dal Brasile e 54,3 miliardi di esportazioni verso il Brasile. Nei primi nove mesi del 2026 le vendite brasiliane negli Stati Uniti sono però scese a 27,46 miliardi, il 6,5% in meno rispetto allo stesso periodo del 2025.
L’Unione europea costituisce un altro mercato strategico. Nel 2025 gli scambi hanno raggiunto 87,1 miliardi di euro, con un surplus brasiliano di 1,6 miliardi. Il 42% dell’export brasiliano verso l’UE era costituito da prodotti agricoli, mentre combustibili e prodotti minerari valevano 11,9 miliardi di euro, il 27% del totale. Il Brasile è inoltre un importante fornitore europeo di ferro-niobio.
Amazzonia e risorse
La politica delle risorse si intreccia con la tutela dell’Amazzonia. Nel 2025 il sistema Prodes dell’INPE ha registrato 5.731 km² di deforestazione nell’Amazzonia Legal, il 12,07% in meno rispetto ai 6.518 km² del 2024. Il Mato Grosso ha però registrato un aumento del 26,73%.
L’espansione agricola, in particolare per soia e allevamento, rimane una delle principali pressioni sul territorio, insieme a infrastrutture e attività minerarie.
L’Amazzonia è anche un’area di crescente interesse minerario. Tra il 2006 e il 2024 sono stati investiti 40,4 miliardi di reais in miniere e impianti di trattamento di minerali strategici nella regione, escluso il ferro. Nel 2024 gli investimenti hanno riguardato soprattutto rame, 31,3%, nichel, 19,8%, alluminio, 18,7%, oro, 17,2%, e manganese, 11,3%.
Il nuovo mandato Lula conferma quindi una linea che considera energia, minerali e agricoltura componenti della politica industriale nazionale. La questione centrale del prossimo mandato sarà trasformare una posizione di forza nell’esportazione di commodity in una maggiore capacità di trasformazione interna, senza compromettere l’accesso ai mercati esteri né aggravare la pressione sugli ecosistemi amazzonici.
Condividi